Ситуация
Спор о разделе имущества и денежных средствах между бывшими супругами. Одна сторона заказала у специалиста - субъекта оценочной деятельности - заключение по банковским выпискам второй стороны с тремя вопросами: сколько денег было на счетах на конкретную дату, сколько потрачено за следующие 13 месяцев и с какой структурой, сколько переведено физическим лицам и сколько из этого вернулось. Ответы: минус 1 214 834 рубля «с учётом накопленной задолженности», расходы 1 249 286 рублей, переведено 27 069 800, не возвращено 17 039 840.
Представитель второй стороны написал собственные замечания - и обратился в НЭА за рецензией, потому что до заседания оставалось пять дней, а заключение занимает 111 страниц, из которых 57 - таблицы операций. Рецензент - специалист с квалификационными аттестатами оценщика и опытом финансово-экономических исследований - обработал текстовый слой PDF программно и провёл сплошной пересчёт: каждая строка приложения, каждый счёт, каждый период, контроль баланса «остаток на начало + поступления − списания = остаток на конец».
Особенность этого кейса: рецензируемый документ - не судебная экспертиза, а внесудебное заключение специалиста, то есть письменное доказательство по ст. 71 ГПК РФ. Поэтому замечаний о подписке и порядке назначения в рецензии нет - только по существу: достоверность исходных данных, правильность расчётов, описанность методики, проверяемость и соответствие выводов исследованию.
Что сказал сам автор о своём заключении
Во вводной части автор написал, для чего сделан документ: «исчисление размера государственной пошлины при обращении в суд». В ограничительных условиях - что заключение «имеет силу только при использовании с целью, указанной во вводной части», что исполнитель «не проверяет материалы на предмет полноты, достоверности и достаточности» и «не запрашивал информацию из официальных источников». То есть автор сам ограничил документ предварительным расчётом цены иска и отказался проверять исходные данные. Использовать его как доказательство остатков, расходов и переводов - значит выходить за пределы назначения, которое определил сам автор. Выводы «об отсутствии возврата» и «о нулевых остатках» при непроверенной полноте выписок исходными данными не обеспечены.
Методики в заключении нет: ни перечня источников, ни описания, по какому правилу определялся «остаток на начало», как операции относились к «доходу» и «расходу», как учитывались переводы между собственными счетами и кредитные транши, по какому критерию отбирались физические лица. Зато 16 из 26 страниц текста занимает «анализ общей экономической ситуации» - воспроизведённый прогноз социально-экономического развития России от Минэкономразвития: мировая экономика, фондовые индексы, тарифы ЖКХ. Ни одна цифра из этого раздела в расчётах не используется.
Подмена года: как появился минус 1,2 миллиона
Первый вопрос - остаток на 30.11.2021. По одной из карт автор указал «расход за период 30.11.2021-31.12.2022» 97 435,38 рубля и «остаток на 30.11.2021» минус 1 230 545,06. Сплошной пересчёт показал: 97 435,38 - это в точности сумма 47 списаний только за декабрь 2022 года, а минус 1 230 545,06 - в точности сальдо операций с 22.09.2022 по 30.11.2022. По ответу банка на запрос суда счёт с этой картой открыт 31.08.2022 и на 30.11.2021 не существовал. Автор перепутал 2021 и 2022 годы и выдал расходы осени 2022-го за «накопленную задолженность» на конец 2021-го. Именно эта ошибка образует итог первого вопроса.
Тот же счёт приведён в приложении дважды - под номером карты и под номером счёта: 196 из 200 расходных операций совпадают. В итоговой таблице строки по счёту нет, зато остаток 19 310,90 рубля по нему учтён под наименованием счёта другого лица - сестры. Ссудная задолженность по кредитным счетам, которая на дату действительно была, - не установлена, хотя уплата процентов в периоде на неё прямо указывает.
Расходы и переводы: двойной счёт и «возврат» без назначений
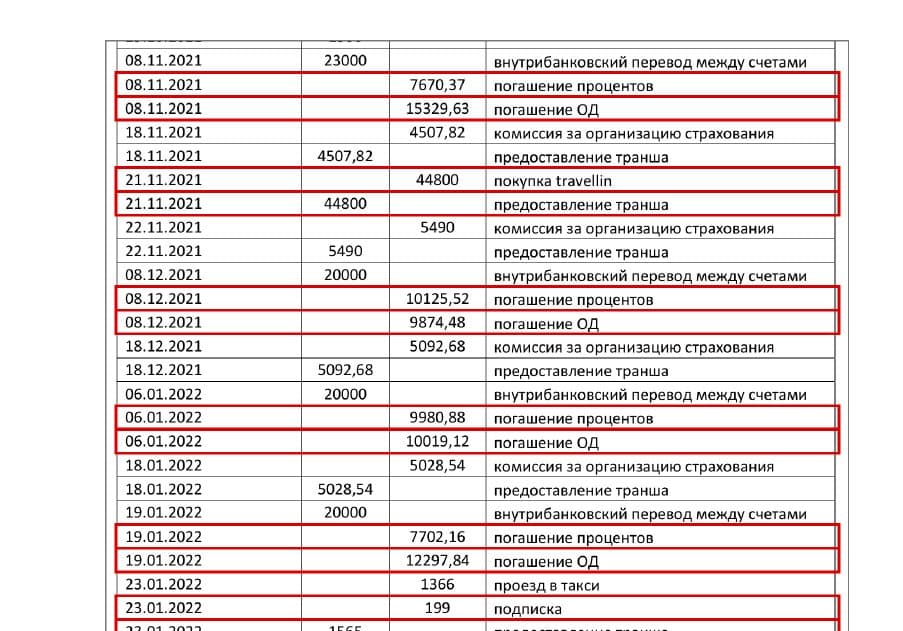
По второму вопросу 79 353,38 рубля декабрьских операций учтены дважды. По кредитным счетам в «расход» включены одновременно покупки за счёт кредита и погашение этого же кредита с процентами. В «доход» попали займы на 620 000 рублей, кредитные транши и переводы между собственными счетами. Структура расходов, о которой прямо спрашивал заказчик, не определена: 1 387 операций без назначения. При этом по основному счёту учтён только один месяц из тринадцати.
По третьему вопросу арифметика приложения сходится, но метод - простая разность: всё, что ушло физическим лицам, минус всё, что от них пришло. Назначения платежей не исследованы; поступления от лиц механически признаны «возвратом», даже когда они предшествовали переводам. Встречные расчёты с двумя контрагентами - 41 % суммы - не проанализированы. Исходная выписка одного из банков в материалах не указана. Заголовки двух таблиц переставлены местами, граница периода нарушена, критерий отбора лиц не раскрыт. Итог «не возвращено 17 миллионов» - это не результат исследования, а результат вычитания.
Что выявила рецензия
Назначение документа - расчёт госпошлины
ст. 67, 71 ГПК РФАвтор сам ограничил использование заключения исчислением пошлины и отказался от проверки полноты исходных данных.
Методика не описана
ст. 8, 25 ФЗ-73 (по аналогии)Нет правил определения остатков, отнесения к доходу/расходу, учёта внутренних переводов и кредитов, отбора лиц. Выводы непроверяемы.
Подмена года в остатке
достоверность исходных данных«Остаток на 30.11.2021» равен сальдо операций 22.09-30.11.2022 по счёту, открытому 31.08.2022; «расход за 13 месяцев» равен списаниям за один декабрь 2022.
Один счёт учтён дважды
арифметическая достоверностьПод номером карты и под номером счёта - 196 из 200 операций совпадают; 79 353 ₽ учтены дважды в расходах.
Чужой счёт приписан стороне
достоверностьОстаток и расход по счёту третьего лица включены в итоги; в приложении по этому счёту - 14 строк без сумм.
Займы и кредитные транши - в «доход»
ст. 807 ГК РФЗаёмные средства подлежат возврату и доходом не являются; погашение кредита и покупки за счёт кредита одновременно учтены как расход.
«Невозврат» без анализа назначений
полнота исследования757 операций сведены простой разностью; поступления, предшествующие переводам, названы возвратом; встречные расчёты (41 % суммы) не изучены.
16 из 26 страниц - не по делу
ст. 25 ФЗ-73Прогноз Минэкономразвития о мировой экономике не используется ни в одном расчёте.
Цитаты из рецензии
«Автор перепутал 2021 и 2022 годы и расходы осени 2022 года выдал за "накопленную задолженность" на 30.11.2021. Именно из этой ошибки складывается ответ на вопрос 1».
«Сам автор заключения ограничил применение заключения предварительным расчётом цены иска для уплаты государственной пошлины и отказался от проверки полноты и достоверности исходных данных».
«Поступления от лиц механически признаны "возвратом" без учёта хронологии и характера операций, в том числе поступления, предшествующие переводам».
Итоговые выводы рецензии
| Вопрос | Вывод НЭА |
|---|---|
| Отвечает ли заключение требованиям к исследованию со специальными знаниями? | Нет - нет методики и источников, не приложены выписки, не определены даты и правила расчёта, выводы непроверяемы |
| Достоверен ли остаток −1 214 834 ₽ на 30.11.2021? | Нет - сложен из сальдо 2022 года по несуществовавшему на дату счёту, остатка чужого счёта и неподтверждённого минуса по карте |
| Достоверны ли расходы 1 249 286 ₽? | Нет и неполны - один месяц из тринадцати, двойной учёт, займы в доходе, структура не определена |
| Обоснован ли «невозврат» 17 039 840 ₽? | Нет - арифметика сходится, метод нет: назначения не исследованы, хронология не учтена, встречные расчёты не проанализированы |
Как использовать такую рецензию в деле
1
Возражения к заседанию
Таблица «замечание заказчика - подтверждается/нет - что дополнительно выявлено» из главы 4 рецензии - готовая структура письменных возражений, каждая строка со ссылкой на страницу заключения.
2
Ходатайство о судебной экспертизе
Рецензия заканчивается выводом: обстоятельства можно установить только судебно-бухгалтерским исследованием по полным первичным выпискам (ст. 79 ГПК РФ). Это основание просить экспертизу вместо «расчёта» оппонента.
3
Истребование выписок
Рецензия показывает, каких данных не хватает: полных выписок по всем счетам на дату, сведений о ссудной задолженности, выписки банка, не указанной в материалах. Это перечень для ходатайства об истребовании.
Фрагменты рецензии и материалов
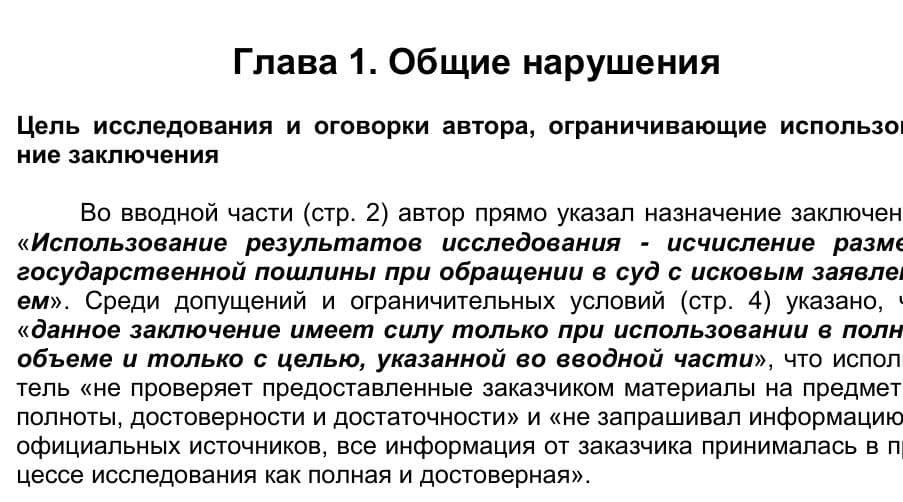
Наименования экспертных организаций, фамилии экспертов и сторон, номера дел и регистрационные данные скрыты.