Логотип НЭАНациональное экспертное агентство8 (903) 947-75-77
Оценка оборудованияВзнос в уставный капитал18 позицийФЗ-135-ФЗ · ФСО I–VI

Оценка измерительного оборудования для взноса в уставный капитал (Самарская область)

Предприятие механической обработки металла увеличивало уставный капитал имуществом: метрологическими приборами, инструментом и оснащением участка контроля. Чтобы такой взнос прошёл законно, нужен отчёт независимого оценщика — этого прямо требует закон об ООО.

18
позиций в одном отчёте
затратный
подход к оценке
7
рабочих дней на отчёт
✓
принят без замечаний
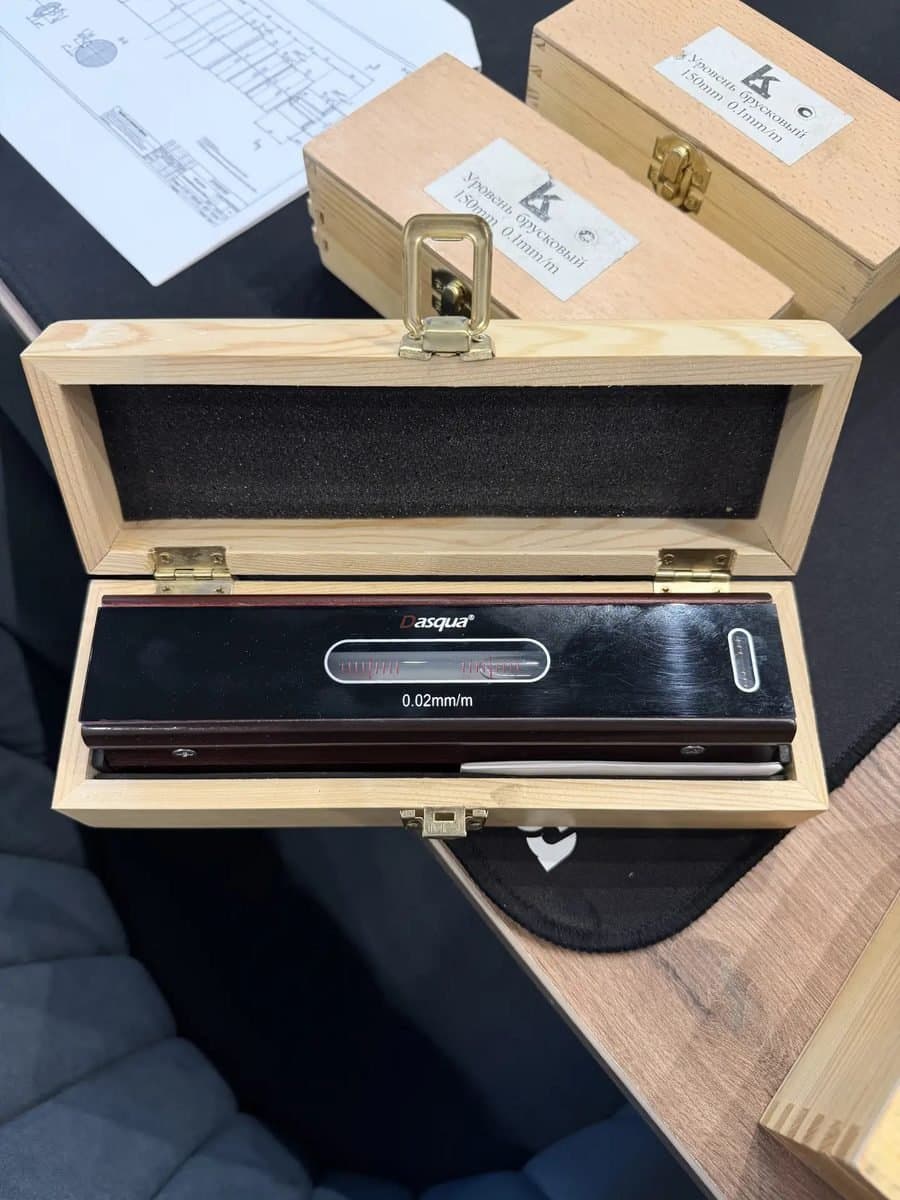
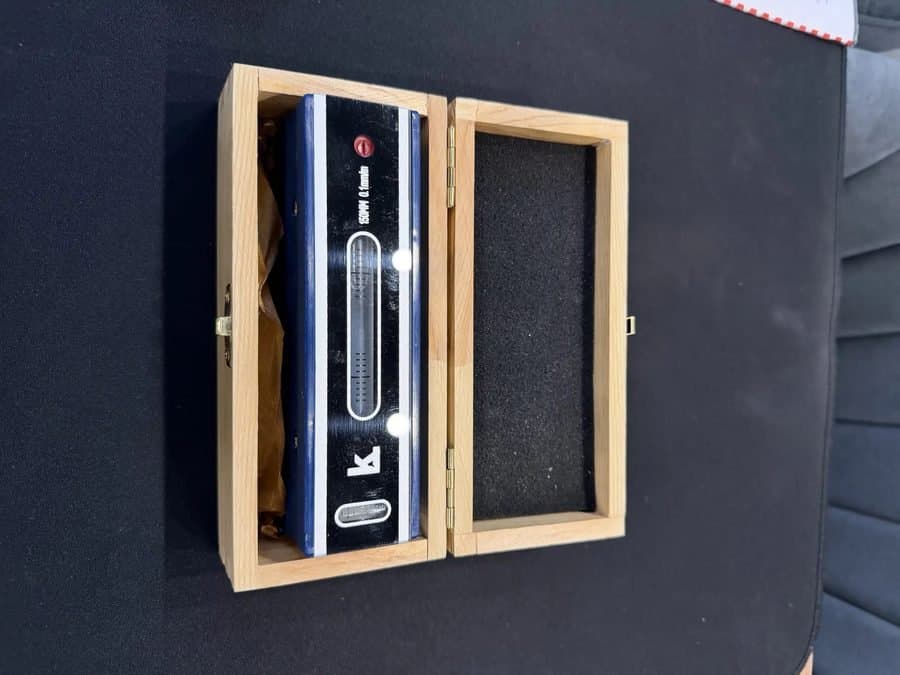
Уровень брусковый высокоточный 0,02 мм/м в футляре — объект оценки
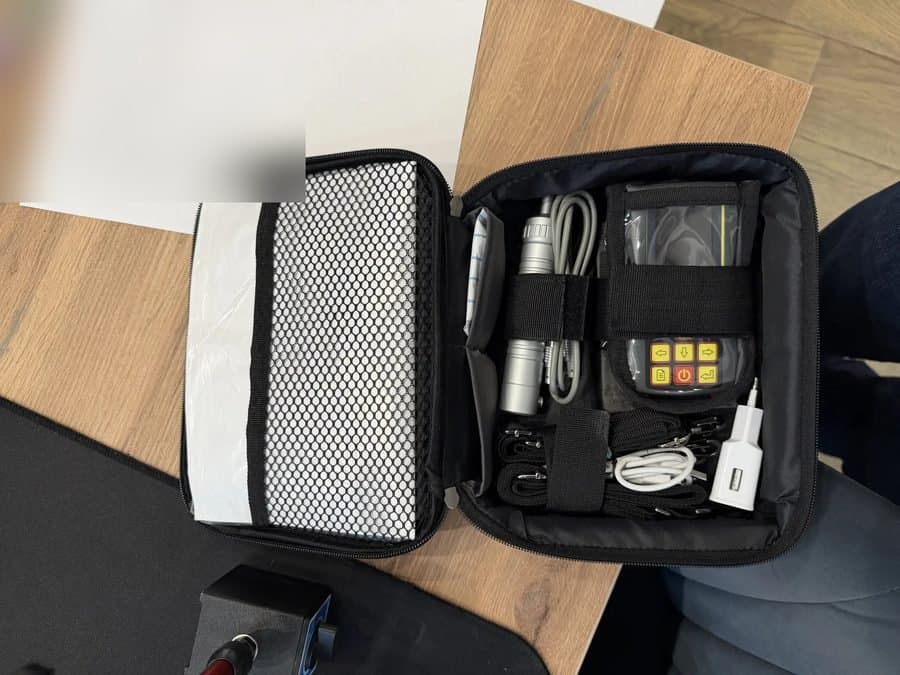
Ультразвуковой твердомер в транспортном кейсе с комплектом принадлежностей
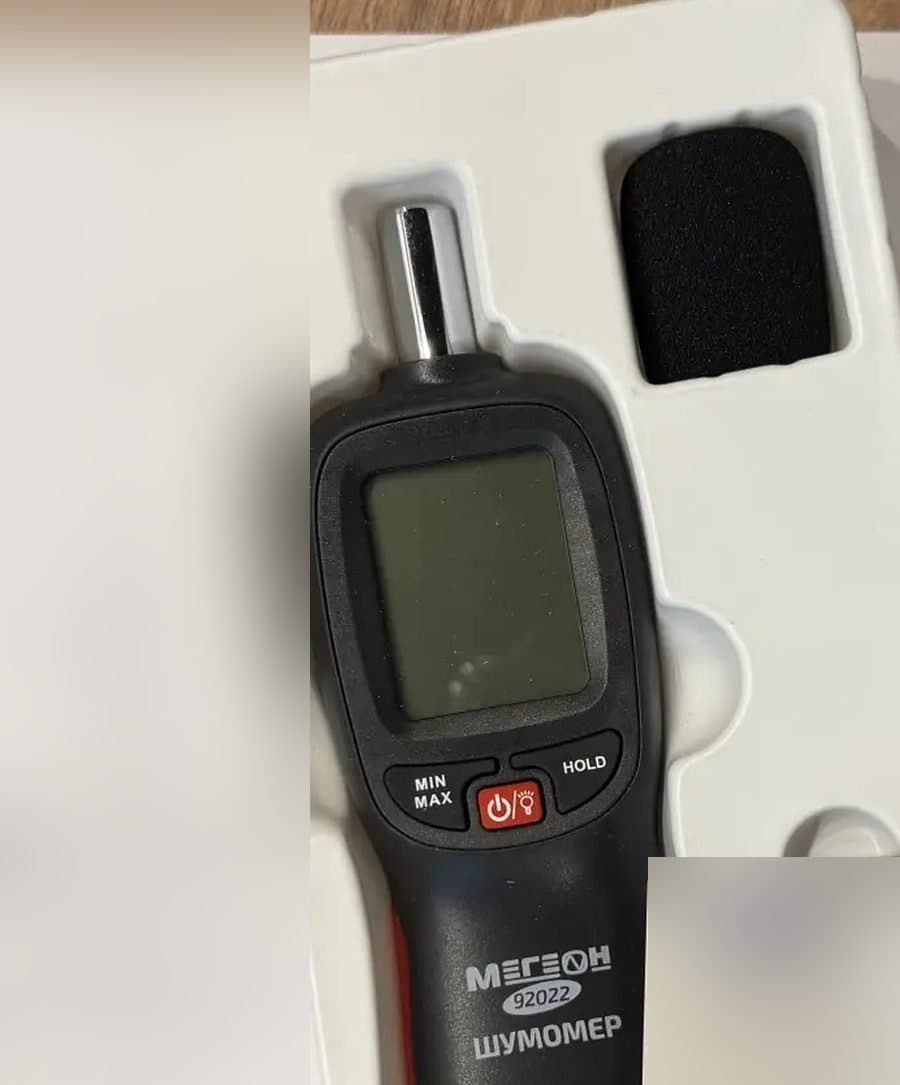
Шумомер в заводской упаковке — прибор из состава вносимого имущества
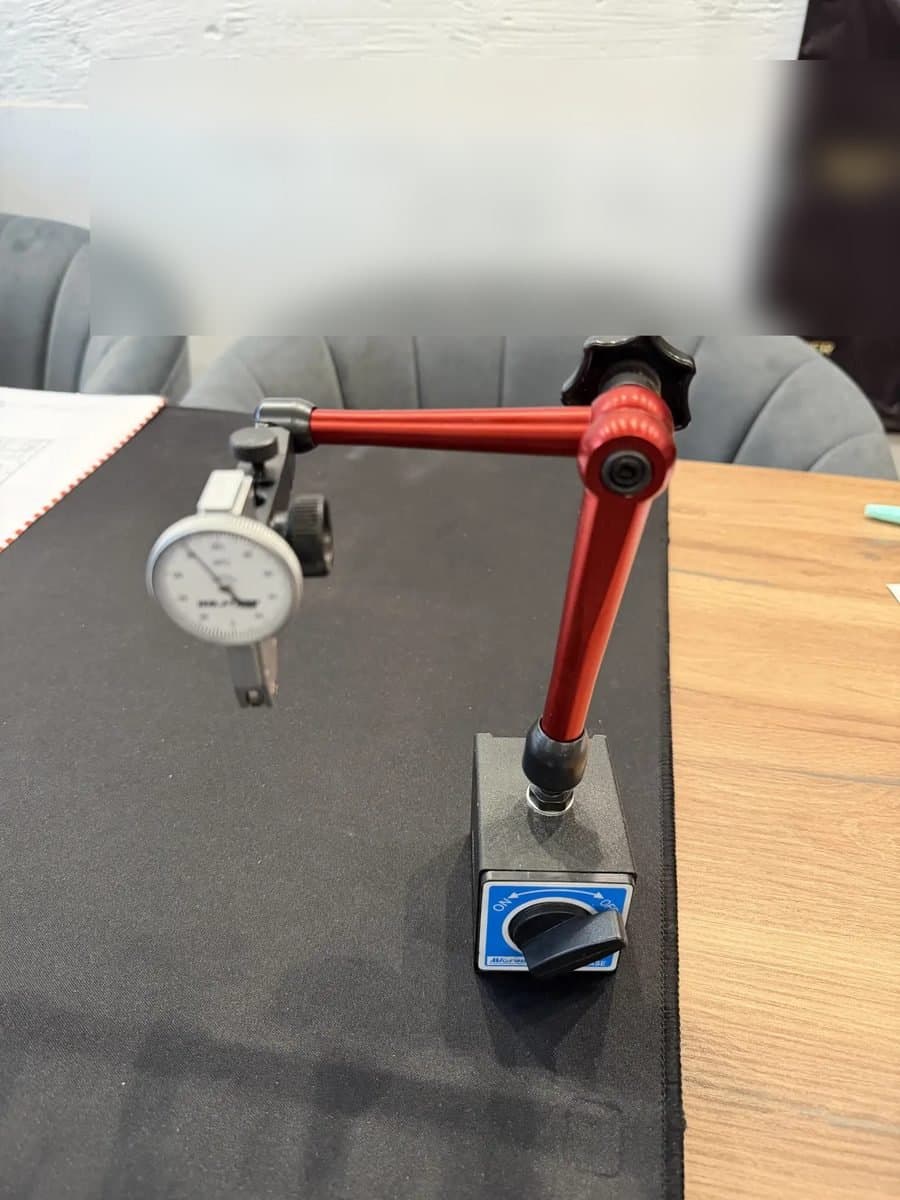
Магнитно-индикаторная шарнирная стойка с индикатором часового типа
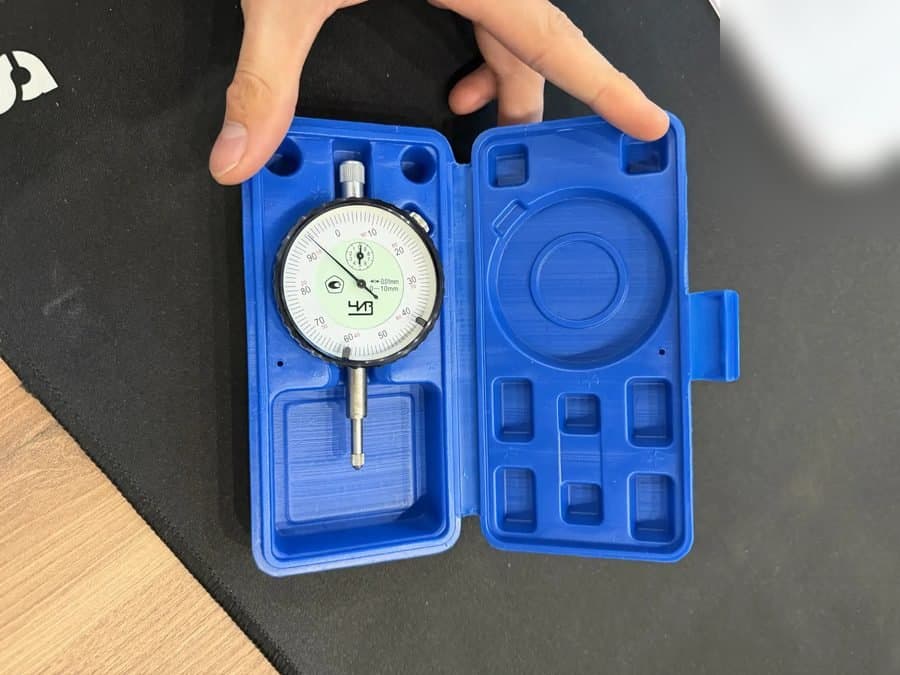
Индикатор часового типа в кейсе — контрольно-измерительный инструмент
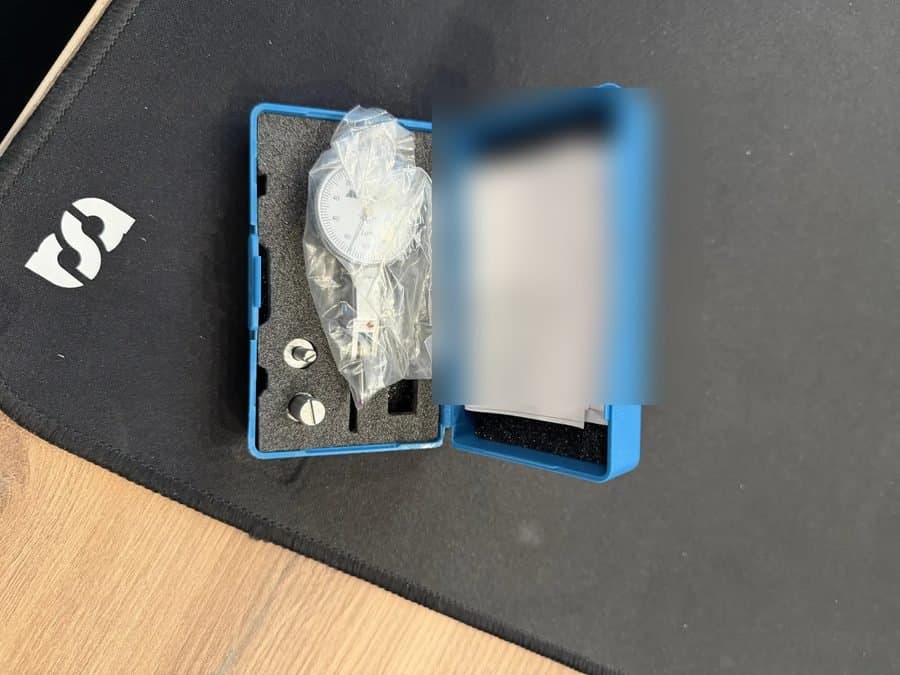
Индикатор рычажно-зубчатый боковой в кейсе с паспортом
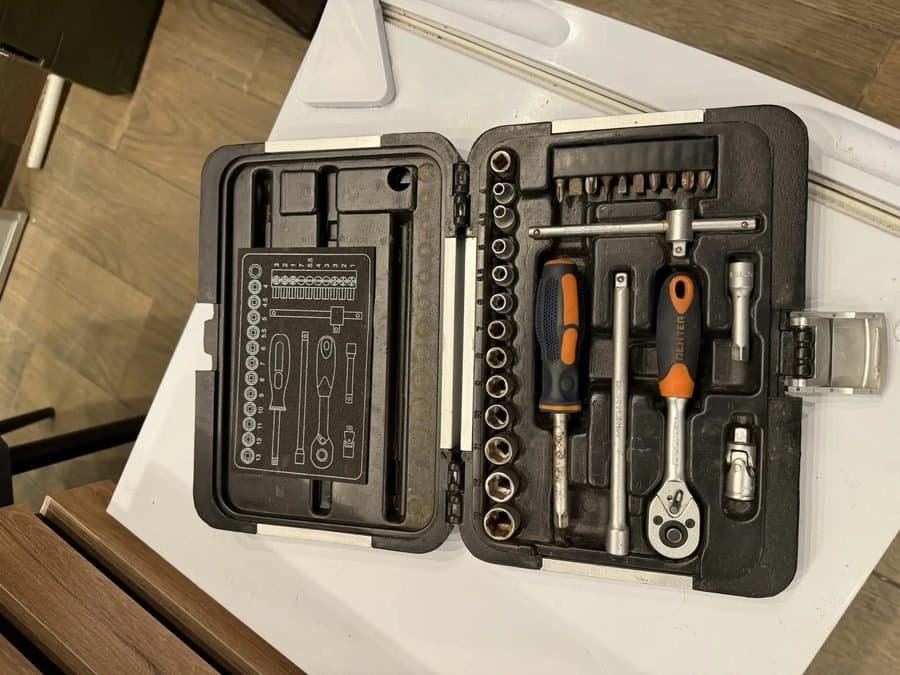
Набор слесарного инструмента — оснащение участка контроля
Уровень брусковый 150 мм 0,1 мм/м в поверочном футляре
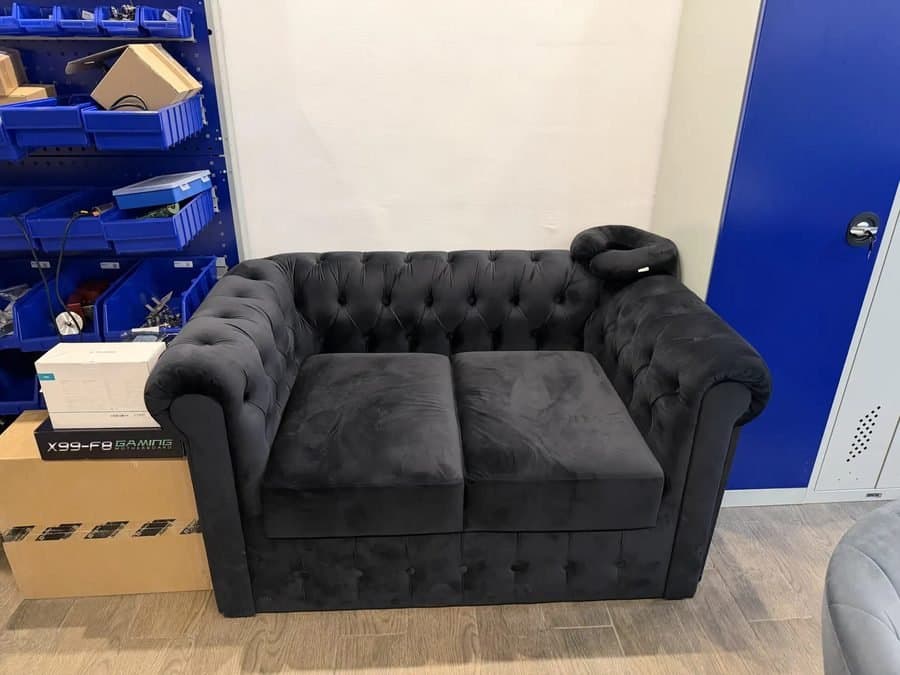
Мебель для помещения участка — часть вносимого в уставный капитал имущества
Фото объекта из материалов дела. Персональные данные, госномера и реквизиты скрыты.

География дела: Самарская область, Красноярский район

Заказчик - предприятие из Самарской области (Красноярский район, пгт Волжский), работающее в сфере механической обработки металлических изделий. Такое производство держится на метрологии: без поверенных уровней, индикаторов и твердомера невозможно подтвердить геометрию и качество обработанной детали.

Работу вели дистанционно: заказчик передал перечень имущества с техническими характеристиками, информационное письмо о состоянии объектов и фотоматериалы по каждой позиции. Для оценки нового приборного парка этого достаточно - результат не зависит от того, в каком регионе находится объект.

С чего началось: вклад в уставный капитал не деньгами, а оборудованием

Учредители решили увеличить уставный капитал общества. Свободных денег на это не было - зато было имущество, недавно закупленное под новый участок контроля качества: набор измерительных приборов, электроинструмент, оснастка и мебель для помещения.

Закон такой вариант допускает: вкладом в уставный капитал может быть не только денежная сумма, но и вещи. Но с одним условием - стоимость неденежного вклада должна быть подтверждена независимым оценщиком. Это прямое требование п. 2 ст. 66.2 ГК РФ и ст. 15 Закона об ООО, и обойти его нельзя ни при каком размере вклада.

Цена вопроса здесь не только в регистрации. Участники общества и оценщик несут субсидиарную ответственность по обязательствам общества в пределах суммы завышения стоимости вклада - в течение пяти лет. То есть завышенная оценка создаёт риск не «на бумаге», а вполне денежный, и именно поэтому к отчёту по такой цели предъявляются повышенные требования.

Что именно оценивали: 18 позиций разной природы

Состав вклада получился разнородным, и в этом была первая сложность. В одном отчёте нужно было корректно оценить объекты трёх разных категорий.

Первая - высокоточная метрология: брусковые уровни с ценой деления 0,02 и 0,1 мм/м, ультразвуковой твердомер, индикаторы рычажно-зубчатые боковые, магнитно-индикаторные шарнирные стойки, центроискатель, шумомер. Часть приборов внесена в Госреестр средств измерений - у них есть номера типа СИ, что напрямую влияет и на рынок, и на подбор аналога.

Вторая - электроинструмент и оснастка: дрель, угловая шлифовальная машина, наборы слесарного инструмента.

Третья - обстановка помещения: стол, шкаф, стулья, диван. Формально это тоже имущество, вносимое в капитал, и оценщик обязан определить его стоимость по тем же правилам, а не «прикинуть» общей суммой.

Почему сравнительный подход не подошёл

На первый взгляд задача выглядит простой: приборы новые, 2026 года, значит, достаточно взять цены из прайсов. Но сравнительный подход в оценке - это не «цена в магазине», а анализ рынка сопоставимых продаж. Для узкоспециализированных средств измерений такой рынок практически отсутствует: вторичные предложения по конкретным моделям единичны или отсутствуют, репрезентативную выборку аналогов сформировать нельзя.

Доходный подход тоже пришлось отклонить, но по другой причине. Оборудование не генерирует денежный поток само по себе - оно работает в составе единого технологического процесса участка контроля. Выделить доход, приходящийся на отдельный индикатор или уровень, достоверно невозможно.

Отказ от подходов - не формальность. По ФСО V оценщик обязан обосновать выбор, и немотивированный отказ от подхода - типичное замечание, из-за которого отчёты потом разваливаются при проверке. Мы расписали причину по каждому подходу отдельно.

Как считали: затратный подход и восстановительная стоимость

Основой расчёта стала восстановительная (замещающая) стоимость - сколько стоит сегодня приобрести новый объект, идентичный оцениваемому или функционально ему эквивалентный. Источники брали открытые и проверяемые: официальные сайты производителей, прайсы дилеров и поставщиков, специализированные торговые площадки, коммерческие предложения на дату оценки.

Там, где идентичной модели на рынке уже не было, использовали функционально эквивалентный объект с корректировками на различия в технических характеристиках и комплектации. Для приборов, стоимость которых зависит от измеряемого параметра (диапазон, точность), применяли степенную зависимость с коэффициентом торможения цены - стандартный инструмент оценки машин и оборудования.

Каждая позиция считалась отдельно, со своей ссылкой на источник. Это делает отчёт проверяемым: любой специалист может пройти по ссылке и повторить расчёт.

Износ: почему даже новое оборудование не стоит как из магазина

Ключевой момент, который часто становится предметом спора. Приборы новые - но между покупкой и датой оценки прошло время, объекты были распакованы, введены в эксплуатацию, часть инструмента уже работала. Физический износ, пусть и небольшой, есть.

Величину определяли методом экспертной оценки технического состояния: каждой позиции присваивалась категория состояния, а ей соответствовал диапазон износа. Категорию подтверждали фотоматериалами и сведениями о фактической эксплуатации. Корректирующие коэффициенты брали из отраслевого справочника оценщика машин и оборудования под редакцией Л. А. Лейфера - общепризнанного в практике источника.

В результате по большинству метрологических приборов, которые хранились в футлярах и почти не эксплуатировались, износ оказался минимальным. По электроинструменту, работавшему на участке, - заметно выше. Разница в цифрах между этими группами - как раз то, что отличает расчёт от округления «на глаз».

Функциональное и экономическое устаревание проверялись отдельно. Признаков ни того, ни другого мы не нашли: приборы современные, требования к ним не менялись, внешних факторов, обесценивающих такое оборудование, на дату оценки не было. Обе величины приняты равными нулю - и это тоже зафиксировано в отчёте с обоснованием, а не опущено молчанием.

Результат: отчёт, который прошёл проверку

Отчёт подготовлен в срок - 7 рабочих дней с даты начала оказания услуг. Он содержит расчёт по каждой из 18 позиций, обоснование отказа от двух подходов, ссылки на источники рыночных данных и раскрытую методику определения износа.

Заказчик использовал документ для оформления увеличения уставного капитала: решения участников, передачи имущества на баланс и регистрации изменений. Замечаний к отчёту не возникло ни на одном этапе.

Что стоит знать, если вы вносите имущество в уставный капитал

Оценка обязательна для любого неденежного вклада - независимо от суммы. Правило действует и для новых объектов: «купили вчера, вносим по чеку» - не работает, нужна рыночная стоимость на дату оценки.

Занижение стоимости так же рискованно, как и завышение: оно уменьшает размер капитала и может исказить доли участников. Задача оценщика - определить величину корректно, а не подогнать её под желаемую цифру.

Разнородное имущество (приборы, инструмент, мебель) оценивается в одном отчёте, но каждая позиция считается отдельно. Общая сумма без пообъектной расшифровки - основание для замечаний.

Для оценки оборудования обычно достаточно перечня с техническими характеристиками, документов о приобретении и фотоматериалов. Выезд требуется не всегда - мы работаем по всей России дистанционно.

Факты по задаче

Объект оценки:Измерительные приборы, инструмент, оснащение (18 позиций)
Регион:Самарская область, Красноярский район
Отрасль заказчика:Механическая обработка металлических изделий
Цель:Взнос имущества в уставный капитал ООО
Подход:Затратный (восстановительная стоимость минус износ)
Нормативная база:ФЗ-135-ФЗ · ФСО I–VI · ст. 66.2 ГК РФ · ст. 15 Закона об ООО
Срок:7 рабочих дней
Формат работы:Дистанционно

Частые вопросы

Обязательно ли оценивать имущество, вносимое в уставный капитал?
Да. Денежная оценка неденежного вклада должна быть подтверждена независимым оценщиком - это требование п. 2 ст. 66.2 ГК РФ и ст. 15 Закона об ООО. Правило действует независимо от суммы вклада и от того, новое имущество или бывшее в употреблении.
Оборудование новое, есть чеки. Зачем оценка, если стоимость и так известна?
Цена покупки и рыночная стоимость на дату оценки - разные величины. Между приобретением и внесением проходит время, объекты вводятся в эксплуатацию, меняются рыночные цены. Закон требует именно рыночную стоимость, определённую оценщиком по стандартам, а не сумму по чеку.
Чем рискует общество, если стоимость вклада завышена?
Участники общества и оценщик в течение пяти лет несут субсидиарную ответственность по обязательствам общества в пределах суммы, на которую завышена стоимость вклада. Поэтому корректный расчёт - это защита самих учредителей, а не формальность для регистрации.
Можно ли оценить приборы и мебель одним отчётом?
Да, разнородное имущество оценивается в рамках одного отчёта. Но каждая позиция должна быть идентифицирована и рассчитана отдельно, с указанием источников. Общая сумма без пообъектной расшифровки вызывает замечания при проверке.
Нужен ли выезд оценщика к оборудованию?
Чаще всего нет. Для приборов и инструмента достаточно перечня с техническими характеристиками, документов о приобретении, сведений о состоянии и качественных фотографий. Мы работаем дистанционно по всей России, при необходимости организуем осмотр.
Сколько занимает оценка оборудования для уставного капитала?
В этом деле - 7 рабочих дней на 18 позиций. Срок зависит от количества объектов и полноты исходных данных; по срочным задачам возможен ускоренный формат, обсуждаем при обращении.

Результат

НЭА подготовила отчёт об оценке 18 позиций метрологического оборудования, инструмента и оснащения затратным подходом с обоснованным расчётом износа по каждому объекту. Документ подтвердил рыночную стоимость неденежного вклада и был принят при увеличении уставного капитала общества без замечаний.

Чему соответствует наш отчёт об оценке

Отчёт имеет доказательственное значение: он составлен по закону и стандартам оценки, подписан оценщиком — членом СРО с квалификационным аттестатом, и он оформлен по требованиям судов, банков, нотариусов и органов власти.

  • ✓Оценщики — члены СРО оценщиков (в т.ч. СРО «СОЮЗ»)
  • ✓Квалификационные аттестаты по направлениям оценки
  • ✓Профильные дипломы оценщиков
  • ✓ООО «НЭА» застраховано, ответственность по ФЗ-135-ФЗ
  • ✓Работаем по ФЗ-135-ФЗ «Об оценочной деятельности» и ФСО
  • ✓Итог — официальный отчёт об оценке для суда, банка, нотариуса

ФЗ-135-ФЗ «Об оценочной деятельности в РФ» · Федеральные стандарты оценки (ФСО)

Нужна оценка для похожей задачи?

Опишите объект и цель — сориентируем по срокам, документам и порядку работы. Консультация бесплатна.

Получить консультацию

Похожие кейсы

Оценка оборудованияСписание

Оценка инженерного оборудования для списания в учреждении Шебекино: истёкший срок эксплуатации

Кейс НЭА: учреждение в Шебекино списывало инженерное оборудование с истёкшим сроком службы. Как определили остаточную стоимость дистанционно по инвентарным карточкам и фото и что нужно для учёта результата.

Движимое имуществоОборудование

Оценка высокотехнологичного оборудования в Барнауле: лазерные сенсоры и вычислительные модули

Кейс НЭА: комплект специализированного оборудования барнаульской компании - лазерные и оптические сенсоры, вычислительные модули. Как оценивали технику без вторичного рынка через стоимость замещения и устаревание.

Оценка оборудованияУставный капитал

Оценка сварочного оборудования для взноса в уставный капитал ООО: аппараты, инвертор, оснастка

Кейс НЭА: учредитель вносил в уставный капитал ООО сварочное оборудование вместо денег. Почему по ст. 66.2 ГК РФ нужен оценщик, как оценили каждую единицу и как оформили отчёт для регистрации.

Оценка оборудованияСписание

Оценка инженерного оборудования для списания в детском лагере: насосная станция и водоочистка

Кейс НЭА: детскому оздоровительному лагерю нужно было списать насосную станцию водозабора, станцию управления и комплекс водоочистки. Как определили остаточную стоимость изношенного инженерного оборудования и обосновали выбытие с баланса.

Оценка оборудованияПродажа

Оценка оборудования учреждения для продажи на торгах: начальная цена реализации

Кейс НЭА: учреждение продавало инженерное оборудование, начальная цена - по отчёту оценщика. Как идентифицировали каждую единицу, учли износ и вывели цену, с которой торги состоятся.

Оценка оборудованияЗалог

Оценка производственного оборудования для залога в банке: рыночная и ликвидационная стоимость

Кейс НЭА: предприятие передавало производственное оборудование в залог под кредит. Как считали каждую единицу отдельно, определяли ликвидационную стоимость и что банк проверял в отчёте.

Оценка спецтехникиСписание

Оценка двух тракторов для списания в бюджетном учреждении: разукомплектованная техника

Кейс НЭА: бюджетное учреждение списывало два трактора с критическим износом - фактически разукомплектованных. Как определили стоимость техники, которая не на ходу, и что написали про пригодные остатки.

Оценка спецтехникиАвтокран

Оценка автокрана и спецтехники для продажи с баланса организации: рыночная цена реализации

Кейс НЭА: организация продавала на сторону автокран и несколько единиц спецтехники. Как идентифицировали технику по ПСМ, учли наработку и состояние и вывели цену, по которой имущество реально продать.