Логотип НЭАНациональное экспертное агентство8 (903) 947-75-77
Оценка оборудованияПродажаДвижимое имуществоФЗ-135-ФЗ

Оценка оборудования учреждения для продажи на торгах: начальная цена реализации

Учреждение выставляло на продажу инженерное оборудование, и начальная цена торгов должна была опираться на отчёт оценщика. Завысить - торги не состоятся, занизить - вопросы у проверяющих. Каждую единицу идентифицировали по паспорту, оценили износ и подобрали аналоги б/у рынка.

продажа
цель оценки
оборуд.
движимое имущество
✓
обоснование цены
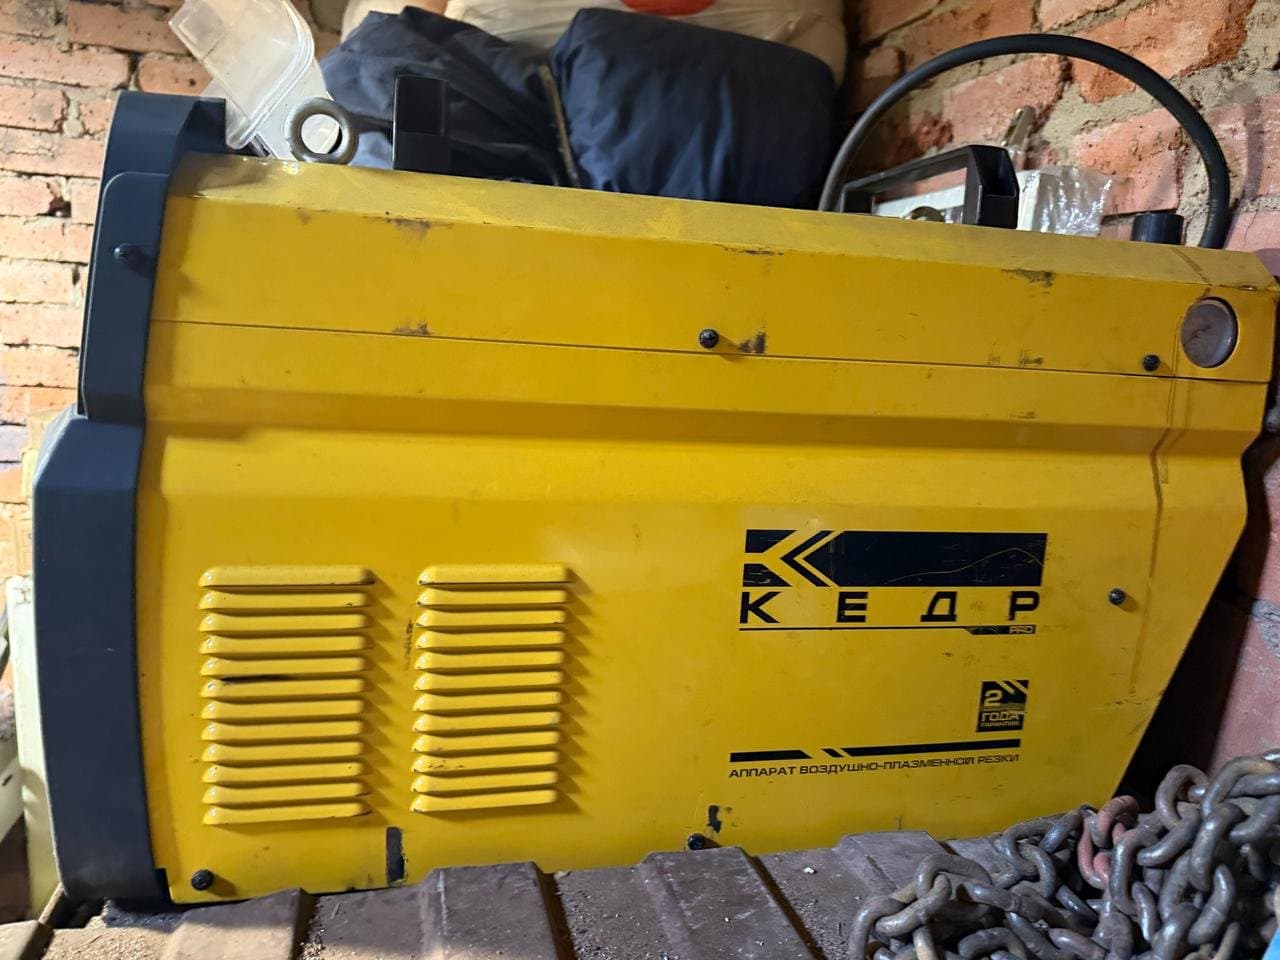
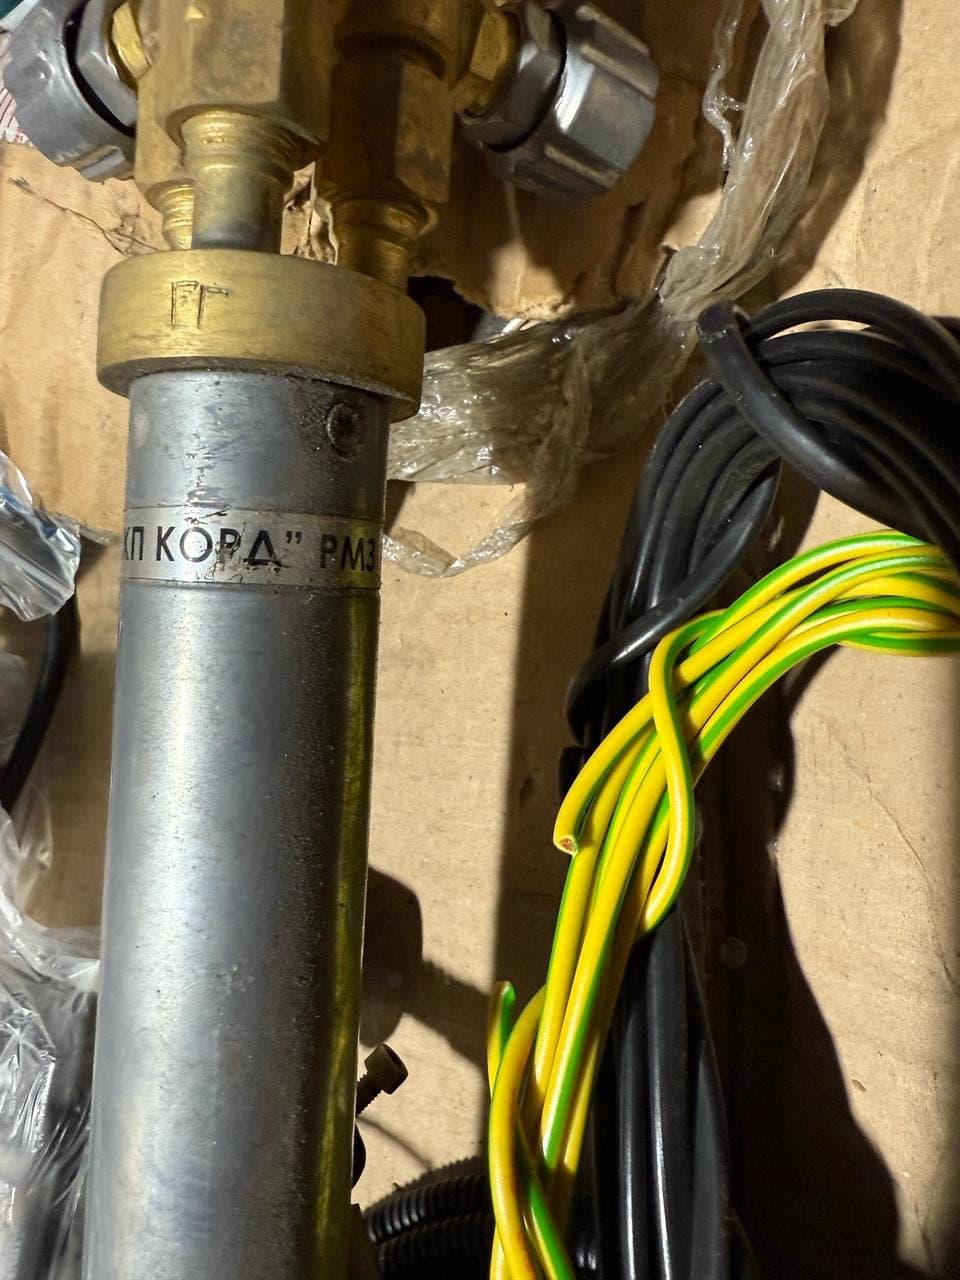
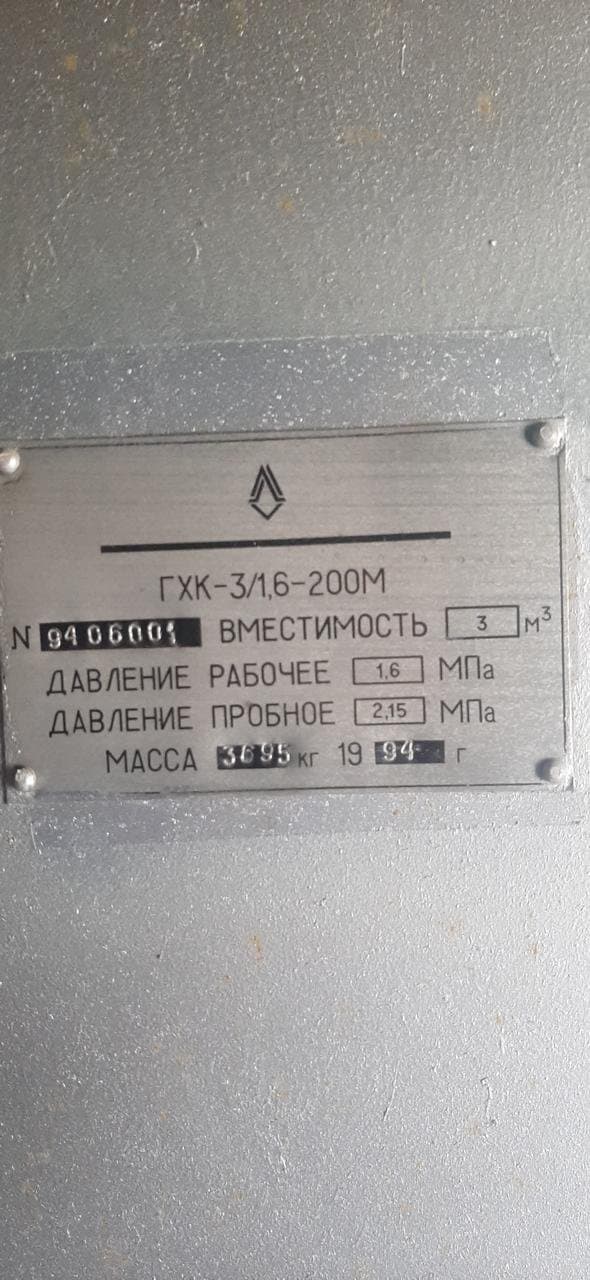
Заводская табличка оборудования - идентификация объекта оценки
Фото объекта из материалов дела. Персональные данные, госномера и реквизиты скрыты.

Задача: определить цену реализации оборудования

К нам обратились за оценкой рыночной стоимости инженерного оборудования учреждения, выставляемого на продажу. Когда имущество продаёт государственное, ведомственное или бюджетное учреждение, независимая оценка обязательна: она задаёт обоснованную цену реализации (в том числе начальную цену торгов) и защищает от продажи ниже рынка.

Оборудование - движимое имущество, стоимость которого определяется маркой, годом, техническими характеристиками, комплектностью и, главное, фактическим состоянием и износом. Поэтому «балансовая» или первоначальная стоимость для продажи не подходит - нужна рыночная.

Идентификация: с чего начинается оценка оборудования

Первый шаг - однозначная идентификация объекта. По заводским табличкам (шильдам), паспортам и инвентарным данным определяются производитель, модель, технические параметры и год выпуска. Без точной идентификации нельзя корректно подобрать аналоги и определить стоимость - это основа отчёта.

При осмотре фиксируется фактическое состояние: работоспособность, износ узлов, коррозия, комплектность. Всё отражается в фотоприложении. Состояние - определяющий фактор цены для оборудования, бывшего в эксплуатации.

Как считали

Рыночная стоимость определялась с учётом состояния - сравнительным подходом (по предложениям на рынке аналогичного оборудования) либо затратным (стоимость аналога за вычетом накопленного износа), в зависимости от доступности рыночных данных. Для оборудования, бывшего в эксплуатации, износ - ключевая корректировка.

Итоговая величина отражает реальную рыночную цену конкретного объекта на дату оценки, а не усреднённую «цену по модели». Это позволяет учреждению обоснованно выставить цену и провести продажу без претензий.

Почему для продажи учреждению нужна оценка

Продажа имущества учреждения - зона внимания контролирующих органов. Занижение цены реализации грозит претензиями и признанием сделки недействительной. Независимая оценка задаёт рыночный ориентир и защищает должностных лиц: цена определена не произвольно, а по отчёту оценщика.

Для торгов оценка даёт начальную цену; для прямой продажи - обоснование стоимости. В обоих случаях отчёт делает сделку прозрачной и защищённой.

Где применяется отчёт

Отчёт об оценке оборудования для продажи используется как начальная цена торгов, как обоснование цены прямой продажи, для согласования сделки с учредителем и вышестоящей организацией, а также при проверке - как подтверждение рыночной цены реализации.

Оценку выполняет оценщик - член СРО с квалификационным аттестатом и полисом страхования ответственности, что делает отчёт юридически значимым.

Формат и сроки

Оценка выполнялась по документам на оборудование (паспорта, инвентарные данные) и фотоматериалам осмотра, с идентификацией по заводским табличкам. Дистанционный формат ускоряет подготовку.

По типовым объектам отчёт готовится в короткий срок после получения документов и фотографий. Состав документов и срок согласуются на старте.

Факты по задаче

Объект оценки:Инженерное оборудование учреждения
Цель:Продажа / начальная цена торгов
Ключевое:Идентификация и фактический износ
Подходы:Сравнительный и затратный
Нормативная база:ФЗ-135-ФЗ · ФСО
Формат:По документам и фотофиксации

Частые вопросы

Зачем оценка при продаже оборудования учреждением?
Продажа имущества государственного или бюджетного учреждения требует независимой оценки: она задаёт обоснованную цену реализации (в том числе начальную цену торгов) и защищает от продажи ниже рынка.
Почему нельзя продать по балансовой стоимости?
Балансовая (первоначальная) стоимость не отражает рынок и износ. Для продажи нужна рыночная стоимость с учётом фактического состояния оборудования.
Как идентифицируют оборудование?
По заводским табличкам (шильдам), паспортам и инвентарным данным - определяются производитель, модель, параметры и год. Без точной идентификации нельзя корректно подобрать аналоги.

Результат

НЭА определила рыночную стоимость инженерного оборудования учреждения для продажи - с идентификацией по заводским данным и учётом износа. Отчёт по ФЗ-135-ФЗ пригоден как обоснование цены реализации и начальная цена торгов.

Чему соответствует наш отчёт об оценке

Отчёт имеет доказательственное значение: он составлен по закону и стандартам оценки, подписан оценщиком — членом СРО с квалификационным аттестатом, и он оформлен по требованиям судов, банков, нотариусов и органов власти.

  • ✓Оценщики — члены СРО оценщиков (в т.ч. СРО «СОЮЗ»)
  • ✓Квалификационные аттестаты по направлениям оценки
  • ✓Профильные дипломы оценщиков
  • ✓ООО «НЭА» застраховано, ответственность по ФЗ-135-ФЗ
  • ✓Работаем по ФЗ-135-ФЗ «Об оценочной деятельности» и ФСО
  • ✓Итог — официальный отчёт об оценке для суда, банка, нотариуса

ФЗ-135-ФЗ «Об оценочной деятельности в РФ» · Федеральные стандарты оценки (ФСО)

Нужна оценка для похожей задачи?

Опишите объект и цель — сориентируем по срокам, документам и порядку работы. Консультация бесплатна.

Получить консультацию

Похожие кейсы

Оценка оборудованияСписание

Оценка инженерного оборудования для списания в учреждении Шебекино: истёкший срок эксплуатации

Кейс НЭА: учреждение в Шебекино списывало инженерное оборудование с истёкшим сроком службы. Как определили остаточную стоимость дистанционно по инвентарным карточкам и фото и что нужно для учёта результата.

Оценка оборудованияУставный капитал

Оценка измерительного оборудования для взноса в уставный капитал (Самарская область)

Учредители металлообрабатывающего предприятия увеличивали уставный капитал не деньгами, а метрологическим оборудованием и оснащением участка контроля. 18 позиций, затратный подход, отчёт по ФЗ-135-ФЗ — нотариус и налоговая приняли без замечаний.

Движимое имуществоОборудование

Оценка высокотехнологичного оборудования в Барнауле: лазерные сенсоры и вычислительные модули

Кейс НЭА: комплект специализированного оборудования барнаульской компании - лазерные и оптические сенсоры, вычислительные модули. Как оценивали технику без вторичного рынка через стоимость замещения и устаревание.

Оценка оборудованияУставный капитал

Оценка сварочного оборудования для взноса в уставный капитал ООО: аппараты, инвертор, оснастка

Кейс НЭА: учредитель вносил в уставный капитал ООО сварочное оборудование вместо денег. Почему по ст. 66.2 ГК РФ нужен оценщик, как оценили каждую единицу и как оформили отчёт для регистрации.

Оценка оборудованияСписание

Оценка инженерного оборудования для списания в детском лагере: насосная станция и водоочистка

Кейс НЭА: детскому оздоровительному лагерю нужно было списать насосную станцию водозабора, станцию управления и комплекс водоочистки. Как определили остаточную стоимость изношенного инженерного оборудования и обосновали выбытие с баланса.

Оценка оборудованияЗалог

Оценка производственного оборудования для залога в банке: рыночная и ликвидационная стоимость

Кейс НЭА: предприятие передавало производственное оборудование в залог под кредит. Как считали каждую единицу отдельно, определяли ликвидационную стоимость и что банк проверял в отчёте.

РецензияСтроительная · землеустроительная

Рецензия на строительно-техническую и землеустроительную экспертизу: снос тамбура и постройки предписан без исследования цокольного этажа

Кисловодск, 2026: спор соседей в малоквартирном доме. Эксперт без строительного образования единолично выполнил «комплексную» экспертизу, приложил схему от руки при заявленном тахеометре, дал два взаимоисключающих вывода о колодце и «угрозу жизни» без исследований. 40 нарушений.

РецензияФинансово-экономическая

Рецензия на заключение специалиста по банковским выпискам: перепутанный год, счёт, учтённый дважды, и 17 млн «невозврата» без анализа назначений

Севастополь, 2026: семейный спор, заключение оценщика на 111 страниц. Сплошной пересчёт 2 236 операций за 3 дня: «остаток на 30.11.2021» оказался сальдо 2022 года по счёту, которого ещё не было, один счёт учтён дважды, займы записаны в доход, «возврат» посчитан простым вычитанием.