История: система, которую нельзя не арендовать
Крупное животноводческое предприятие в Шимском районе Новгородской области с 2010 года арендует сельскохозяйственные земли. Под этими полями лежит внутрихозяйственная осушительная система — 254 510 метров каналов, коллекторов и дренажа, построенных в 1978 году и находящихся в федеральной собственности. Отказаться от неё невозможно: система физически неотделима от арендованных угодий.
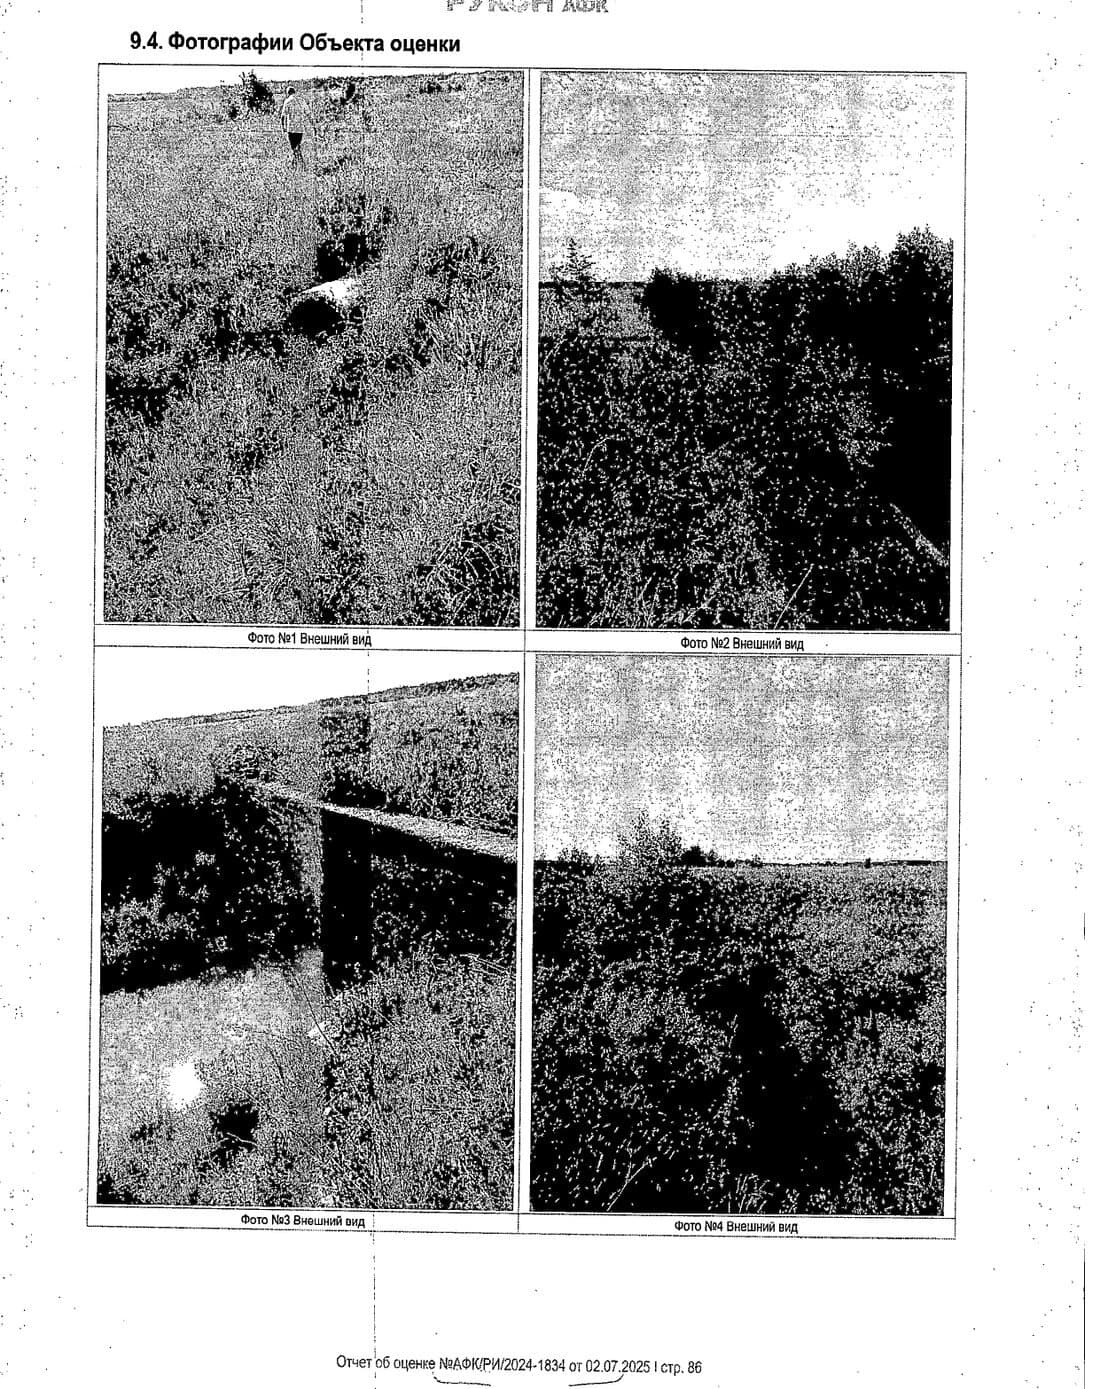
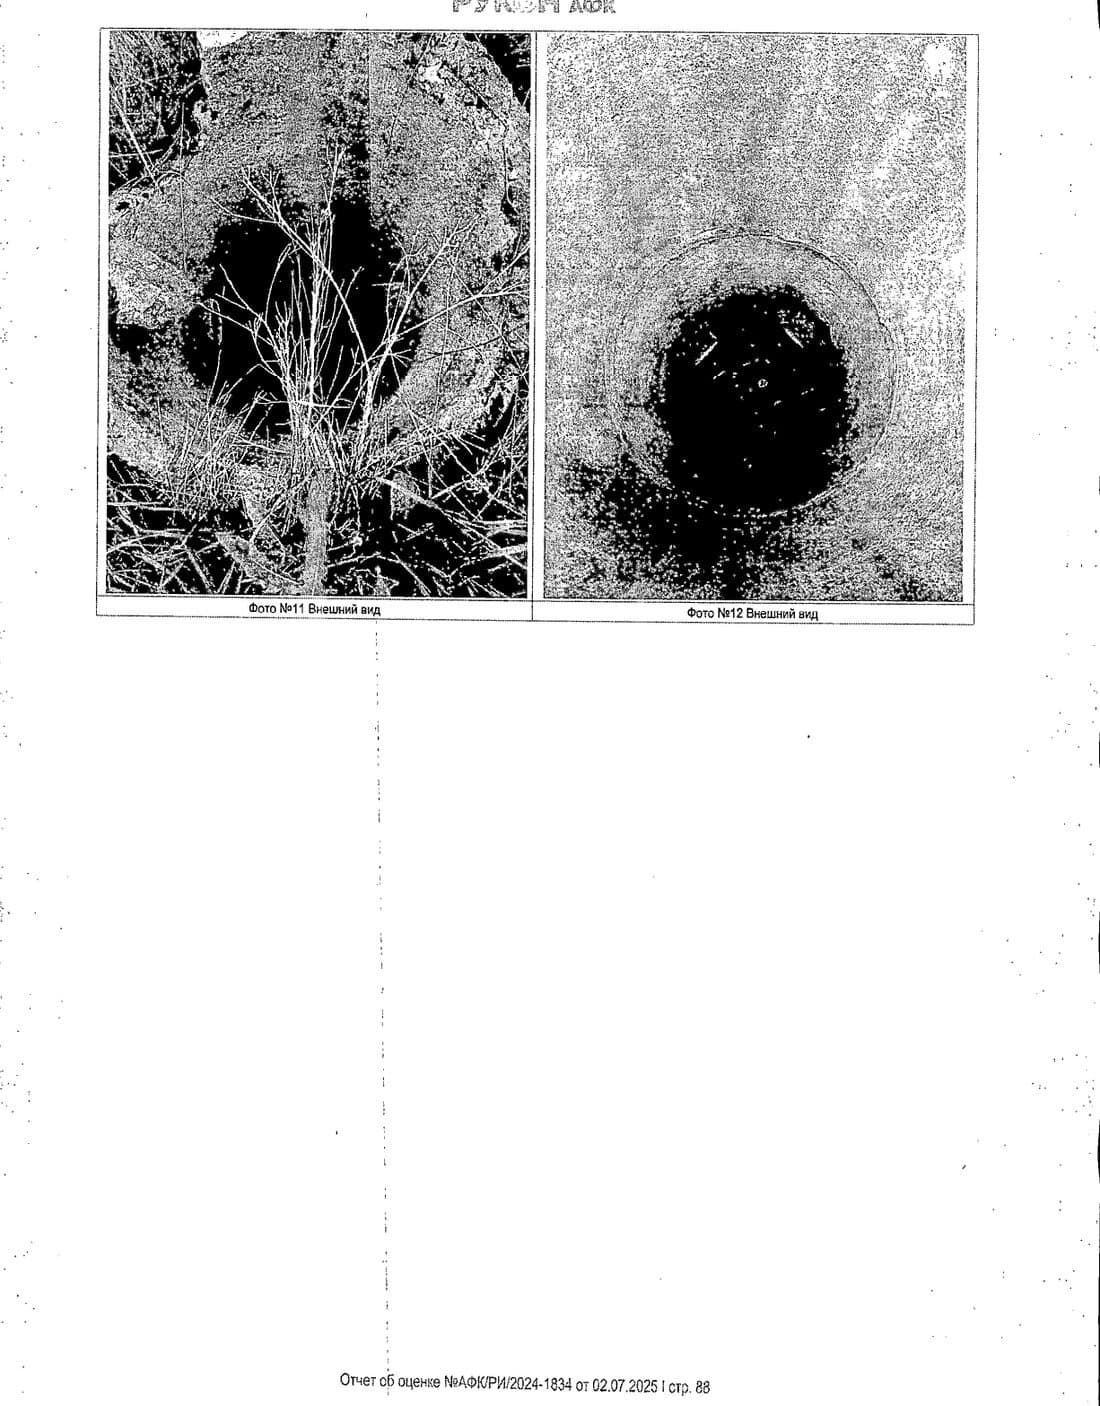
В 2025 году по госконтракту с межрегиональным управлением Росимущества крупная оценочная компания подготовила отчёт: рыночная стоимость права пользования системой — 988 000 ₽ в год, а за период с июля 2022-го по июль 2025-го — 3 216 000 ₽. Предприятию предстояло платить за почти полувековую мелиоративную сеть, фактическое состояние которой видно на фотографиях из самого отчёта: заросшие кустарником каналы и колодцы.
В августе 2026 года предприятие обратилось в НЭА за рецензией на отчёт. География снова федеральная: заказчик — Новгородская область, заказчик оценки — Росимущество по Псковской и Новгородской областям, рецензия выполнена в Барнауле по копии отчёта на 93 листах.
Хронология дела
Построена и введена в эксплуатацию внутрихозяйственная осушительная система: 254 510 метров каналов, коллекторов и закрытого дренажа.
Право федеральной собственности на систему зарегистрировано в ЕГРН. Предприятие берёт в аренду сельскохозяйственные земли, под которыми лежит система.
Росимущество по Псковской и Новгородской областям заключает госконтракт на оценку права пользования системой.
Осмотр объекта — за год до даты оценки, силами привлечённого лица, без документального оформления.
Готов отчёт об оценке: 988 000 ₽ в год, 3 216 000 ₽ за период с июля 2022-го по июль 2025-го.
Предприятие обращается в НЭА за рецензией на отчёт (копия тома 1 на 93 листах).
Рецензия НЭА на 46 листах: 18 выводов, стоимость признана недостоверной, зафиксированы три пути оспаривания.
Почему это касается не только одного предприятия
Мелиоративные системы советской постройки лежат под сотнями тысяч гектаров сельхозземель по всей России, и значительная их часть остаётся в федеральной собственности. Когда Росимущество заказывает оценку права пользования такой системой, результат напрямую превращается в платёжное требование к арендатору земли — часто без учёта того, что система полвека не ремонтировалась, а её полезность уже оплачена в аренде самих угодий. Этот кейс — типовая ситуация для любого сельхозпредприятия на осушаемых или орошаемых землях.
Особенность таких споров в том, что предмет оценки экзотичен: рынка аренды осушительных систем не существует, аналоги отсутствуют, и оценщик вынужден строить расчётные модели. Именно здесь чаще всего появляются ошибки — и именно здесь рецензия наиболее результативна: модель либо реализована корректно и проверяемо, либо нет, и это доказывается арифметикой самого отчёта.
Как строилась рецензия
Рецензия на отчёт об оценке — это не «вторая оценка»: специалист НЭА не определял свою стоимость аренды, а проверял, соответствует ли отчёт требованиям ФЗ-135 и федеральных стандартов оценки, и выдерживают ли расчёты проверку по данным самого отчёта.
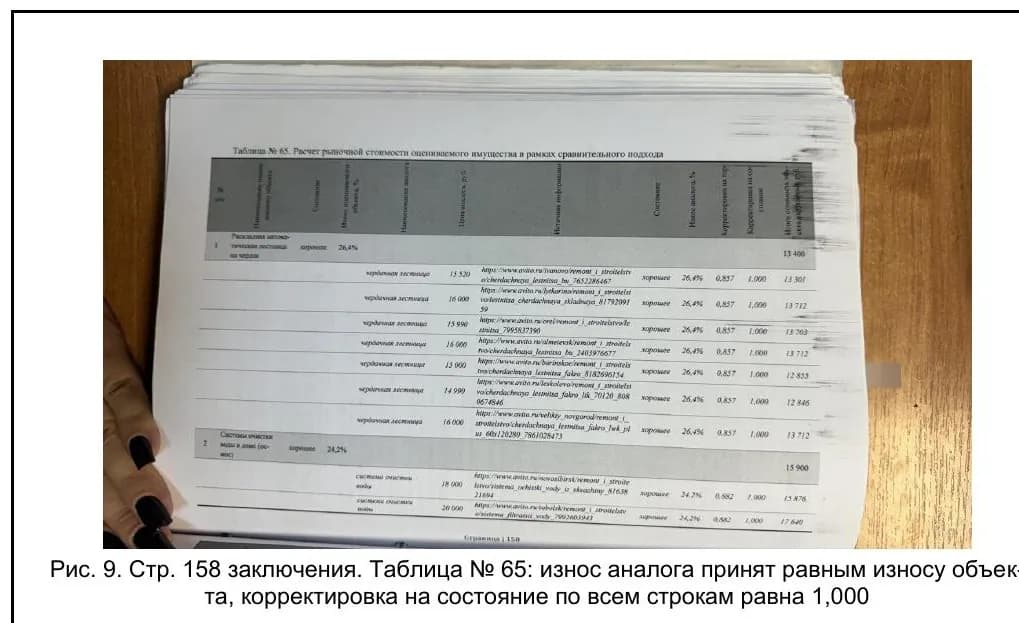
Проверка шла по слоям. Формальный: состав отчёта, задание на оценку, допущения, документы об объекте (ст. 11 ФЗ-135, ФСО VI). Информационный: как проведён осмотр, кем, когда, и подтверждены ли исходные данные (том 2, как выяснилось, к отчёту не приложен). Рыночный: проведён ли анализ рынка, обоснован ли отказ от сравнительного и доходного подходов (п. 11 ФСО № 7). Расчётный: каждый коэффициент пересчитан — здесь и обнаружилось, что капитализация 2,25% несовместима с 14-летним остаточным сроком службы из того же отчёта, поскольку одна только норма возврата капитала по методу Ринга составляет 1/14 = 7,14% годовых. И, наконец, экономический: разумен ли результат для объекта, который на рынке как самостоятельный предмет аренды не обращается.
Каждый из 18 выводов рецензии привязан к конкретному листу отчёта и конкретной норме — так, чтобы доводы можно было проверить и в суде, и в СРО оценщиков.
Документы дела
Ключевые из 18 выводов рецензии
Осмотр — за год до даты оценки и не оценщиком
п. 5 ФСО № 7, п. 5–6 ФСО VIОбъект осмотрен за год до даты оценки и почти за два года до наиболее ранней ретроспективной даты. Осмотр проводил не оценщик, а привлечённое лицо, квалификация которого не подтверждена; осмотр документально не оформлен, а фотоматериалы не позволяют идентифицировать, какие именно элементы 254-километровой системы осматривались.
Анализ рынка не проведён — но именно на «отсутствие рынка» опёрся оценщик
п. 11 ФСО № 7Фактические данные о ценах сделок или предложений отсутствуют, ценовой диапазон сегмента не определён, факторы спроса и предложения не выявлены; на ретроспективные даты анализ рынка не проводился вовсе. При этом вывод об отсутствии рынка положен в основу отказа от сравнительного и доходного подходов — и сам ничем не подтверждён.
Износ 47-летней системы определён «по возрасту», без проверки работоспособности
ГОСТ Р 58376-2022, СП 421.1325800.2018Пропускная способность каналов и коллекторов, заиление закрытого дренажа, деформация и зарастание профилей, работоспособность дренажных устьев и колодцев, фактическая площадь эффективно осушаемых угодий — не определялись, хотя перечень этих параметров приведён в самом отчёте со ссылкой на ГОСТ и СП. Принятое обесценение отражает нормативное старение, а не фактическое состояние заросших каналов.
Капитализация 2,25% — втрое ниже собственных данных отчёта
ФСО V, п. 24 ФСО № 7Коэффициент капитализации принят в размере 2,25% годовых — более чем втрое ниже нормы возврата капитала, вытекающей из указанного в самом отчёте остаточного срока службы объекта (14 лет). Заявленная расчётная модель фактически не реализована.
Полезность системы учтена дважды
ФСО VПолезность осушительной системы неотделима от полезности земельного участка, который предприятие арендует с 2010 года и за который уже платит. Начисляя отдельную плату за систему через её полную стоимость, отчёт учитывает одну и ту же полезность повторно.
Экономическая разумность результата не проверена
ФСО VIИтоговая плата 988 000 ₽ в год не сопоставлена ни с экономикой сельхозпроизводства на осушаемых угодьях, ни с затратами на содержание и восстановление самой системы. При единственном применённом подходе, не опирающемся на данные рынка, отсутствие такой проверки — самостоятельный недостаток.
Объект не обращается на рынке как самостоятельный предмет аренды
ст. 3 ФЗ-135У осушительной системы нет самостоятельного функционального назначения, отделимого от земли: сама по себе, без угодий, она никому не нужна и на рынке не обращается. Метод «компенсации затрат арендодателя» к такому объекту неприменим — что подтверждают и установленные самим оценщиком обстоятельства.
Том 2 отчёта — с документами об объекте — на исследование не представлен
ст. 11 ФЗ-135Количественные и качественные характеристики объекта, согласно отчёту, содержатся в томе 2 — но проверить их невозможно: том 2 к отчёту не приложен. Исходные данные о возрасте и составе системы не подтверждены документально.
Вопросы, которые задают в похожих ситуациях
Отчёт заказало Росимущество по госконтракту. Разве такую оценку можно оспорить?
Можно. Статус заказчика не придаёт отчёту неоспоримости: отчёт об оценке — документ оценщика, и его достоверность проверяется по одним и тем же правилам ФЗ-135 и ФСО независимо от того, кто платил за работу. Ст. 13 ФЗ-135 прямо предусматривает судебное оспаривание достоверности величины стоимости, а ст. 17.1 — экспертизу отчёта саморегулируемой организацией оценщиков, в которой состоит сам оценщик.
Почему капитализация 2,25% — это ошибка, а не «мнение оценщика»?
Потому что она противоречит данным самого отчёта. Оценщик указал остаточный срок службы системы — 14 лет. Норма возврата капитала по методу Ринга при таком сроке равна 1/14 = 7,14% годовых — только на возврат вложенного, без дохода. Принятые 2,25% означают, что арендодатель не вернёт даже стоимость актива за остаток его жизни. Это не выбор в рамках профессионального суждения, а нереализованность заявленной самим оценщиком расчётной модели.
Что значит «полезность учтена дважды» простыми словами?
Осушительная система нужна только для того, чтобы земля над ней была пригодна для сельского хозяйства — самостоятельной ценности у труб и каналов нет. Предприятие уже платит аренду за эту землю, и её осушенность заложена в стоимость земли. Когда сверх этого начисляют отдельную плату за систему, рассчитанную от её полной стоимости, — одна и та же полезность оплачивается дважды.
Можно ли просто не платить, раз отчёт сомнительный?
Нет — отказ от оплаты без правовой позиции создаёт риск взыскания долга и неустойки. Правильная последовательность: зафиксировать недостатки отчёта рецензией, заявить возражения по размеру платы, при споре — ходатайствовать о судебной оценочной экспертизе и оспаривать достоверность величины по ст. 13 ФЗ-135. Рецензия в этой цепочке — первый документ, который переводит несогласие из эмоции в предметные доводы.
Какие документы нужны НЭА для рецензии на отчёт об оценке?
Достаточно копии отчёта в электронном виде — все выводы рецензия делает по его тексту: задание на оценку, описание объекта, анализ рынка, расчёты, приложения. Если отчёт многотомный, желательно передать все тома: в этом деле том 2 с документами об объекте исполнителем оценки к отчёту приложен не был — что само по себе стало одним из выводов рецензии. Полезны также договор аренды и переписка с арендодателем.
Итог
Рецензия НЭА на 46 листах установила: нарушения носят существенный и системный характер, в совокупности повлияли на итоговую величину в сторону завышения, и определённая отчётом стоимость права пользования не может быть признана достоверной. Отчёт не может служить надлежащим основанием для определения размера платы за пользование системой. Для заказчика зафиксированы три процессуальных пути: оспаривание достоверности величины стоимости по ст. 13 ФЗ-135, назначение судебной оценочной экспертизы и экспертиза отчёта саморегулируемой организацией оценщиков по ст. 17.1 ФЗ-135.